Compartilhe este artigo
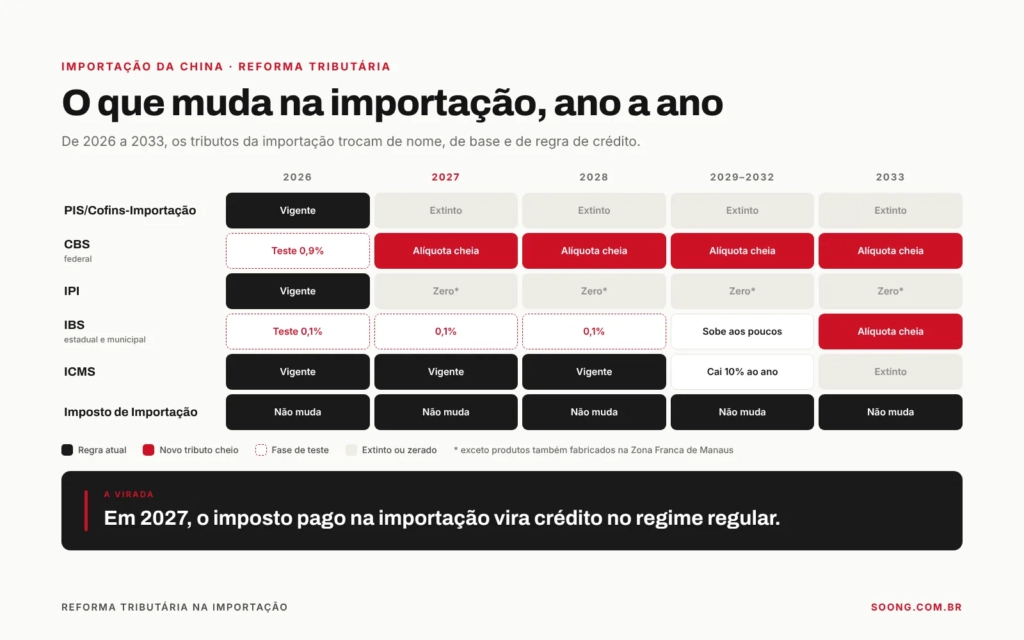
A reforma tributária na importação deixa de ser teste em 1º de janeiro de 2027. Nessa data, o PIS-Importação e a Cofins-Importação deixam de existir e dão lugar à CBS, a Contribuição sobre Bens e Serviços, com alíquota cheia. O IPI passa a ser zero para a maior parte dos produtos e começa a valer o Imposto Seletivo. O Imposto de Importação não muda, e o ICMS continua como está até 2028, sendo substituído aos poucos pelo IBS entre 2029 e 2033. A alíquota de referência da CBS para 2027 foi calculada pelo Tribunal de Contas da União em 11,3%, e o Senado tem até 15 de dezembro de 2026 para fixá-la por resolução. Na importação simplificada, a isenção de PIS e Cofins acaba, e a CBS passa a incidir sobre o valor aduaneiro somado ao Imposto de Importação de 60%.
Para quem importa da China, isso mexe em três coisas ao mesmo tempo: o que sai do caixa no desembaraço, o crédito que você consegue recuperar e o preço de venda. Neste artigo eu explico o que muda, mostro uma conta simples de antes e depois e listo o que eu faria antes de dezembro. Um aviso honesto: este texto organiza as regras para o importador, mas não substitui o seu contador. A simulação da sua empresa precisa ser feita com ele.
O que é a reforma tributária do consumo, em poucas palavras?
É a troca de cinco tributos sobre consumo por um imposto sobre valor agregado dividido em dois. A CBS, federal, substitui o PIS, a Cofins e, na prática, o IPI. O IBS, estadual e municipal, substitui o ICMS e o ISS. Um terceiro tributo, o Imposto Seletivo, incide sobre produtos considerados prejudiciais à saúde ou ao meio ambiente, como bebidas alcoólicas, cigarros e alguns veículos. A base legal é a Emenda Constitucional 132, de 2023, e a Lei Complementar 214, de 2025.
A lógica muda de cumulativa para não cumulativa de verdade: o que você paga na compra, inclusive na importação, vira crédito para abater do que você deve na venda. E o imposto é calculado “por fora”, ou seja, não entra na própria base de cálculo, ao contrário do ICMS de hoje.
O que já mudou em 2026 para quem importa?
2026 é o ano de teste. A CBS aparece com alíquota simbólica de 0,9% e o IBS com 0,1%, e quem cumpre as obrigações acessórias fica dispensado do recolhimento. Para o importador, a mudança prática deste ano foi de cadastro: cada item importado passou a exigir a classificação tributária do IBS e da CBS, o chamado cClassTrib, na declaração de importação. Se o seu despachante ainda não preenche esse campo, este é o momento de corrigir, porque em 2027 ele deixa de ser teste. Eu já falei da importância de um cadastro limpo em catálogo de produtos no Siscomex e em NCM na importação.
O que muda na importação em 1º de janeiro de 2027?
Quatro mudanças entram em vigor juntas. A primeira é o fim do PIS-Importação e da Cofins-Importação, que hoje somam 11,75% sobre o valor aduaneiro nas alíquotas gerais. A segunda é a entrada da CBS com alíquota cheia — 11,3% segundo o cálculo do TCU, a confirmar pelo Senado. Em 2027 e 2028, o IBS entra com 0,1% e a CBS é reduzida no mesmo 0,1 ponto, de forma que a soma continua em 11,3%.
A terceira é o IPI zerado para a maior parte dos produtos. Ele só continua para os itens que também são fabricados na Zona Franca de Manaus, uma lista que sai por decreto — e que vale você conferir para o seu NCM. A quarta é o início do Imposto Seletivo, que só afeta quem importa os produtos da lista dele. O Imposto de Importação, o II, fica exatamente como está: a reforma não mexe nele.
| Ano | O que muda para quem importa |
|---|---|
| 2026 | Ano de teste: CBS de 0,9% e IBS de 0,1% informativos, com dispensa de recolhimento para quem cumpre as obrigações. cClassTrib obrigatório na declaração. |
| 2027 | Fim do PIS e da Cofins-Importação. CBS com alíquota cheia (11,3% calculados pelo TCU, a confirmar pelo Senado). IBS de 0,1%. IPI zero, exceto produtos também fabricados na Zona Franca de Manaus. Começa o Imposto Seletivo. |
| 2028 | Mesmas regras de 2027, com a alíquota da CBS recalculada. |
| 2029 a 2032 | O ICMS cai 10% ao ano e o IBS sobe na mesma proporção. Incentivos estaduais de ICMS perdem força. |
| 2033 | Fim do ICMS e do ISS. IBS e CBS com alíquotas cheias. |
| Todos os anos | O Imposto de Importação não muda. |
Como a CBS é calculada na importação?
A base da CBS e do IBS na importação parte do valor aduaneiro — mercadoria, frete e seguro internacional — e soma o Imposto de Importação, o Imposto Seletivo quando houver, as taxas e encargos aduaneiros, como a taxa do Siscomex e o AFRMM, e os direitos antidumping, compensatórios ou de salvaguarda. O IBS e a CBS não entram na própria base. Se você quer revisar o que compõe o valor aduaneiro, eu explico em Incoterms na importação.
O pagamento acontece antes da liberação da carga, como já acontece hoje com os tributos federais: você paga no registro da declaração ou até a entrega da mercadoria. O IBS vai para o estado e o município de destino, e não para onde a carga desembarca. E aqui está a parte boa: para quem está no regime regular, o valor pago de CBS e IBS na importação vira crédito integral, assim que o pagamento é confirmado.
Quanto muda no caixa do desembaraço?
Vou fazer uma conta resumida, com números hipotéticos, só com os tributos federais que mudam. Imagine uma importação com valor aduaneiro de R$ 100.000, Imposto de Importação de 16% e IPI de 10%, para um produto que não está na lista da Zona Franca.
Em 2026, você paga R$ 16.000 de II, R$ 11.750 de PIS e Cofins-Importação e R$ 11.600 de IPI, calculado sobre o valor aduaneiro mais o II. Fora o II, são R$ 23.350. Em 2027, o II continua em R$ 16.000, o IPI vai a zero e entram a CBS de 11,2% e o IBS de 0,1% sobre R$ 116.000, que somam R$ 13.108. A diferença que sai do caixa no desembaraço é de cerca de R$ 10.200 a menos.
Esse exemplo deixa de fora o ICMS, que continua igual até 2028, e as despesas aduaneiras. E ele mostra só o lado do caixa. O efeito no seu custo final depende de quanto você recupera em crédito e de quanto paga na venda, que é o que eu explico a seguir. A conta completa do custo desembarcado, com ICMS, frete e despesas, está em quanto custa importar da China.
E na importação simplificada, o que muda?
Na importação simplificada — a remessa expressa ou postal de até US$ 3.000, sem Radar e sem despachante, que eu explico em importação simplificada ou formal — a lógica é outra. Hoje, os tributos federais são praticamente unificados: o Imposto de Importação é fixo em 60% sobre o valor aduaneiro, e o IPI, o PIS e a Cofins são isentos. O ICMS do estado é cobrado à parte, a 17% ou 20%, conforme o estado. Para pessoa física comprando em plataformas do Remessa Conforme as regras são outras, e eu detalho em taxa das blusinhas.
Em 2027, a isenção de PIS e Cofins desaparece junto com eles, e a CBS entra no lugar. A lei da reforma não criou uma regra especial para as remessas, e o regulamento da CBS, publicado em abril de 2026, manda calcular com a alíquota padrão. O detalhe que pesa é que a base da CBS inclui o próprio Imposto de Importação de 60%.
Numa conta resumida e hipotética, com valor aduaneiro de R$ 1.000, empresa com CNPJ e ICMS de 17%, fica assim:
| Importação simplificada, valor aduaneiro de R$ 1.000 | 2026 | 2027 |
|---|---|---|
| Imposto de Importação (60%) | R$ 600 | R$ 600 |
| PIS, Cofins e IPI | Isentos | Extintos ou zero |
| CBS (11,2%) e IBS (0,1%) sobre R$ 1.600 | — | R$ 181 |
| ICMS (17%, calculado por dentro) | R$ 328 | R$ 328 |
| Total de tributos | R$ 928 | R$ 1.109 |
| Custo da mercadoria com tributos | R$ 1.928 | R$ 2.109 |
São cerca de 9% a mais no custo da mercadoria nacionalizada, e com ICMS de 20% o efeito é praticamente o mesmo. Para quem está no Simples Nacional, que é o caso da maioria de quem começa pela simplificada, a CBS paga na importação não gera crédito: esses 9% entram direto no custo e precisam ir para o preço de venda. Para quem está no regime regular, inclusive o Lucro Presumido, ela vira crédito, e o efeito final é menor.
Essa é a parte da reforma que ainda pode mudar. O setor de remessas está pressionando para rever o II de 60% justamente por causa da CBS, e a regulamentação ainda pode trazer ajustes. Se a sua operação depende da simplificada, eu faria duas tabelas de preço para 2027 — uma com a regra de hoje e outra com a CBS — e acompanharia de perto até o começo do ano.
Quem ganha e quem perde: Lucro Real, Lucro Presumido e Simples?
Para quem está no Lucro Real, a mudança é de forma mais do que de bolso: hoje o PIS e a Cofins-Importação já geram crédito, e a CBS continua gerando. O ganho vem do crédito mais amplo, que passa a valer para quase tudo o que a empresa compra, e do fim do IPI na maioria dos produtos.
Para quem está no Lucro Presumido, a mudança é grande, e nos dois sentidos. Hoje, o PIS e a Cofins-Importação são custo, porque o regime cumulativo não dá crédito, e na venda você paga 3,65% sobre o faturamento. A partir de 2027, a CBS paga na importação vira crédito, mas a venda passa a ter CBS de 11,3% sobre o preço cheio, abatendo esse crédito. Na prática, você passa a pagar sobre a margem. Quem trabalha com margem estreita tende a ganhar; quem vende com markup alto pode pagar mais do que paga hoje. É essa conta que eu faria primeiro com o contador.
Para quem está no Simples Nacional, os tributos da importação continuam fora do DAS, como já acontece hoje. O ponto novo é para quem vende para outras empresas, como lojistas e distribuidores: a empresa do Simples pode optar por recolher o IBS e a CBS pelo regime regular, para que o cliente aproveite o crédito integral. Se o seu cliente é empresa e está no regime regular, ele vai começar a comparar fornecedores pelo crédito que recebe, não só pelo preço.
O que acontece com o ICMS e os incentivos estaduais de importação?
O ICMS segue como está em 2027 e 2028. De 2029 a 2032 ele cai 10% por ano, enquanto o IBS sobe na mesma proporção, e em 2033 o ICMS deixa de existir. Isso tem uma consequência direta para quem importa por estados com incentivo de ICMS na importação, os chamados corredores de importação. Esses benefícios vão perdendo força ao longo da transição e acabam junto com o ICMS, porque o IBS é cobrado no destino, onde está o comprador. Se a sua estrutura de importação foi montada em função de um benefício estadual, ela precisa ser revista até 2032.
O que fazer antes de dezembro?
Eu começaria por quatro frentes. A primeira é a simulação com o contador, produto por produto, comparando 2026 e 2027 no seu regime, inclusive a decisão entre Lucro Presumido e Lucro Real, que pode mudar de resposta com a reforma. A segunda é o preço: se a sua carga tributária na venda muda, a sua tabela de 2027 precisa refletir isso, e a lógica de cálculo está em como formar o preço de venda do produto importado.
A terceira é o cadastro: NCM correto, cClassTrib preenchido e o sistema de emissão de notas fiscais atualizado para destacar CBS e IBS. A quarta é o estoque que atravessa o ano: mercadoria importada em 2026 e vendida em 2027 tem créditos de PIS e Cofins que precisam de tratamento específico na transição. Converse com o contador antes de fechar o balanço de dezembro.
A reforma não muda o que faz uma importação dar certo: produto bem escolhido, fornecedor confiável e custo calculado antes de comprar. Ela muda a conta. E quem fizer essa conta em novembro vai entrar em 2027 com preço certo, enquanto o concorrente descobre a diferença na primeira nota fiscal de janeiro.
Importe com a conta fechada antes de comprar
Se você já importa e quer estruturar a operação para crescer com margem, o caminho é o Escalando com Importação.
Ou baixe grátis o Import Model Canvas e organize custo, venda e marca numa página só.
Perguntas frequentes sobre a reforma tributária na importação
Em 2026 ela funciona em teste, com alíquotas simbólicas e dispensa de recolhimento para quem cumpre as obrigações. A mudança de verdade começa em 1º de janeiro de 2027, quando o PIS e a Cofins-Importação acabam e a CBS entra com alíquota cheia.
O TCU calculou a alíquota de referência da CBS para 2027 em 11,3%. O Senado tem até 15 de dezembro de 2026 para fixá-la por resolução; se não fixar, vale o cálculo do TCU. Em 2027 e 2028, o IBS entra com 0,1% e a CBS é reduzida no mesmo 0,1 ponto.
Não. A reforma trata dos tributos sobre consumo. O Imposto de Importação continua com as mesmas alíquotas e regras, e passa a integrar a base de cálculo da CBS e do IBS na importação.
A partir de 2027, o IPI tem alíquota zero para a maior parte dos produtos. Ele continua apenas para os itens que também são fabricados na Zona Franca de Manaus, conforme lista definida pelo governo.
Sim. Para empresas no regime regular, inclusive as do Lucro Presumido, a CBS e o IBS pagos na importação viram crédito para abater dos tributos devidos na venda, depois de confirmado o pagamento.
Sim. Os tributos da importação continuam fora do DAS, como já acontece hoje. Quem vende para outras empresas pode optar por recolher IBS e CBS pelo regime regular, para que o cliente aproveite o crédito integral.
Sim. Hoje a importação simplificada tem Imposto de Importação de 60%, com isenção de IPI, PIS e Cofins, mais o ICMS do estado. A partir de 2027, a CBS passa a incidir sobre o valor aduaneiro somado ao II de 60%, o que aumenta o custo da mercadoria em cerca de 9% numa conta típica. Para empresas do Simples Nacional, esse valor não gera crédito.